登場人物
🚙 タカシ:会社員。車好き。難しい話は苦手。
🌟 陽向ちゃん:クルマ大好き女子。どこからともなく登場。前向き全開。
🤖 AIくん:情報量が多すぎて止まらないAI。
目次
◆💼年末の経費締めを前に……
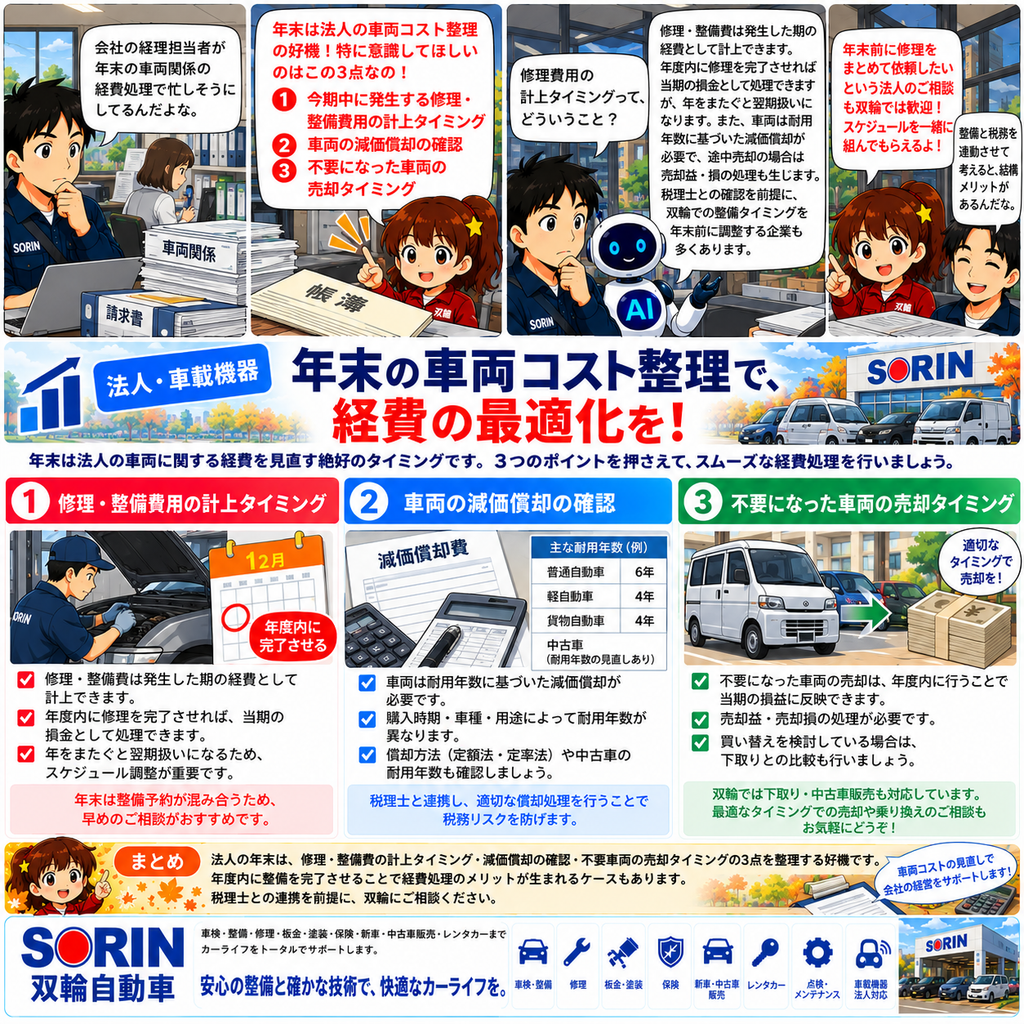
🚙 タカシ:「会社の経理担当者が年末の車両関係の経費処理で忙しそうにしてるんだよな。」
🌟 陽向ちゃん(年末は法人の車両コスト整理の好機!特に意識してほしいのは①今期中に発生する修理・整備費用の計上タイミング、②車両の減価償却の確認、③不要になった車両の売却タイミング、この3点なの!):「帳簿のページの角からひょこっ」
🚙 タカシ:「修理費用の計上タイミングって、どういうこと?」
🤖 AIくん:「修理・整備費は発生した期の経費として計上できます。年度内に修理を完了させれば当期の損金として処理できますが、年をまたぐと翌期扱いになります。また、車両は耐用年数に基づいた減価償却が必要で、途中売却の場合は売却益・損の処理も生じます。税理士との確認を前提に、双輪での修理タイミングを年末前に調整する企業も多くあります。」
🌟 陽向ちゃん:「「年末前に修理をまとめて依頼したい」という法人のご相談も双輪では歓迎!スケジュールを一緒に組んでもらえるよ!」
🚙 タカシ:「整備と税務を連動させて考えると、結構メリットがあるんだな。」
📝まとめ
法人の年末は修理・整備費の計上タイミング・減価償却の確認・不要車両の売却タイミングの3点を整理する好機です。年度内に整備を完了させることで経費処理のメリットが生まれるケースもあり、税理士との連携を前提に双輪にご相談ください。
【法人・車載機器】